Analizando noticia con IA…espere un momento
RESUMEN
Por: Edward R. Rodríguez CPA/Abogado/MAG. ADM. Financiera
“Dilema entre la sostenibilidad fiscal del Estado y el riesgo de generar una pérdida de eficiencia económica o incentivos marginales hacia la informalidad” La polí tica fiscal contempora nea se enfrenta al dilema estructural de consolidar las finanzas pu blicas sin erosionar los incentivos de mercado ni desestabilizar el comportamiento de los agentes econo micos. En este escenario se inscribe la Ley 30-26, concebida como un instrumento de estabilizacio n y consolidacio n ante un entorno financiero internacional caracterizado por la volatilidad de las tasas de intere s y la desaceleracio n de la demanda agregada global.
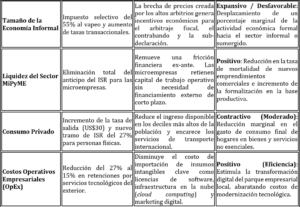
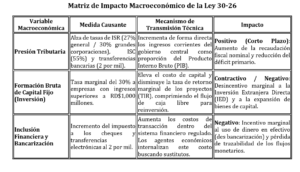
Desde una perspectiva estrictamente cuantitativa, la normativa busca cerrar la brecha del de ficit fiscal primario mediante una reconfiguracio n de las cargas impositivas directas e indirectas, elevando potencialmente la recaudacio n fiscal de corto plazo a trave s de la captacio n de rentas extraordinarias y la regularizacio n de pasivos tributarios omitidos.
En sí ntesis, el ana lisis de la Ley 30-26 revela una asimetrí a temporal donde el aumento de la presio n tributaria a corto plazo, ví a ISR corporativo y amnistí a, arriesga la inversio n de largo plazo al reducir el retorno de proyectos. Adema s, el incremento en costos de transaccio n y tasas selectivas incentiva la informalidad, lo que podrí a erosionar la base imponible a mediano plazo, a pesar de los alivios en retenciones para la adopcio n tecnolo gica que buscan mitigar la pe rdida de competitividad.