Analizando noticia con IA…espere un momento
RESUMEN
Editorial Contraflujo
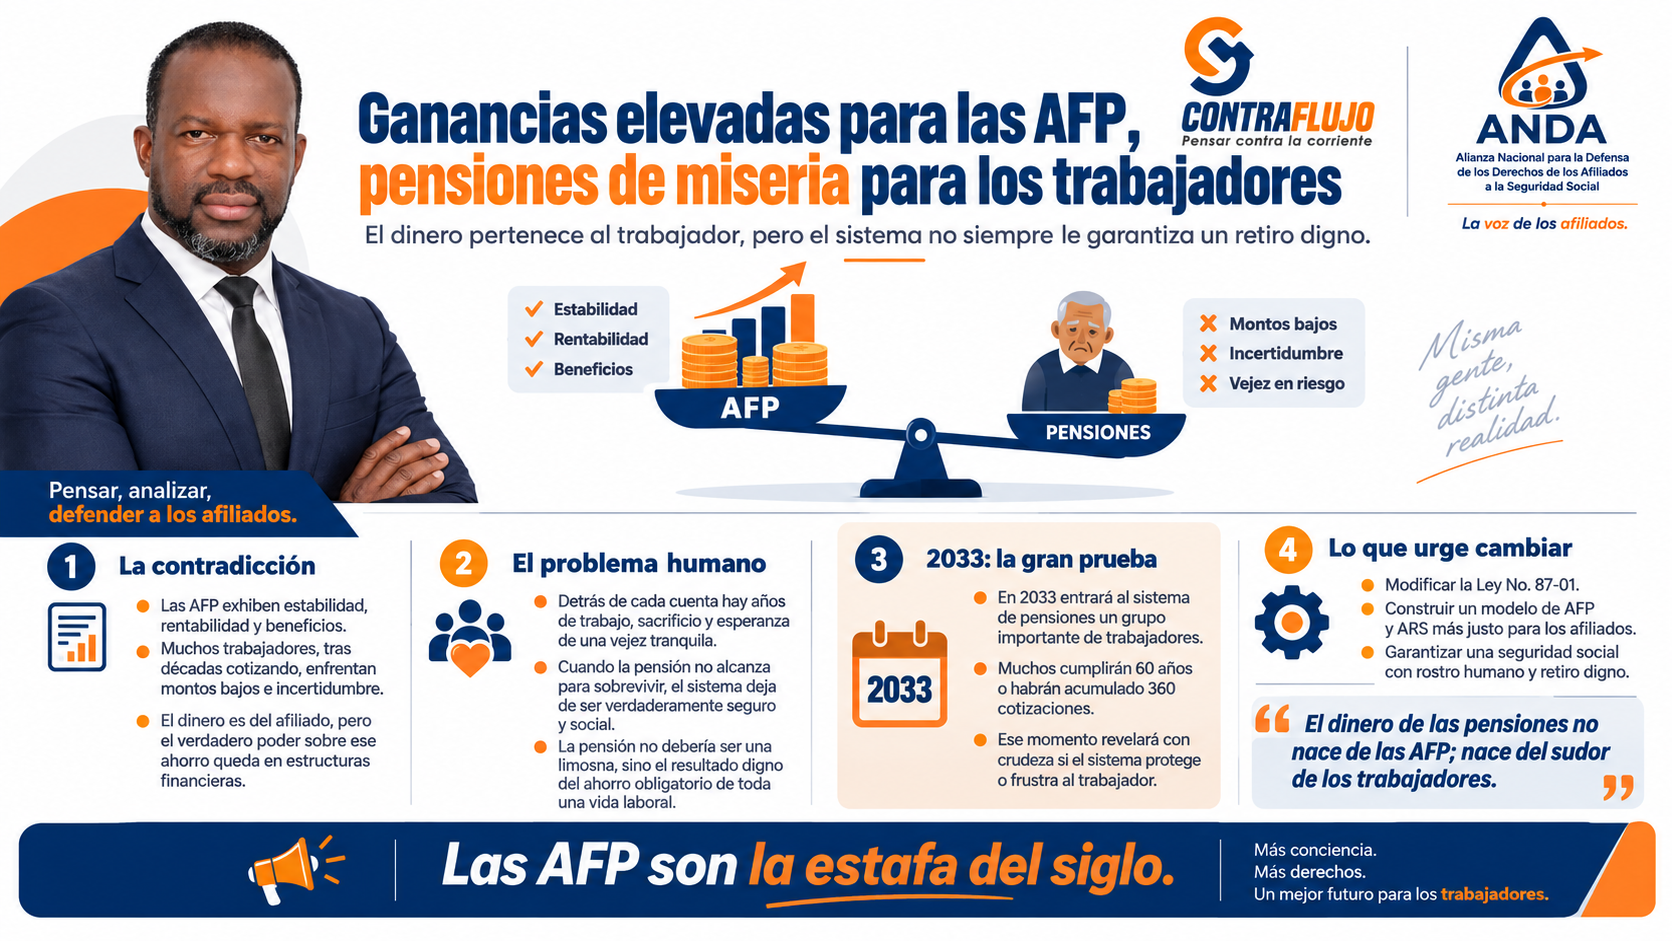
Hay una contradicción que el sistema dominicano de pensiones tendrá que enfrentar tarde o temprano: mientras las Administradoras de Fondos de Pensiones operan dentro de un modelo que les garantiza ingresos, estabilidad financiera y rentabilidad empresarial, una parte importante de los trabajadores se aproxima a la edad de retiro sin certeza de que su pensión podrá garantizarles una vida digna.
Ese contraste no puede analizarse únicamente desde la contabilidad. Es, ante todo, un problema de legitimidad social.
Los recursos acumulados en los fondos de pensiones no fueron creados por las AFP. Proceden de millones de cotizaciones realizadas durante años de trabajo. Detrás de cada cuenta de capitalización individual existe una persona que ha entregado parte de su salario con la expectativa de recibir protección económica cuando disminuya su capacidad de producir ingresos.
Por eso, el verdadero indicador del éxito de un sistema previsional no puede ser simplemente cuánto dinero administra, cuánto crecen sus activos o qué rentabilidad generan sus inversiones. La pregunta fundamental es otra: ¿qué pensión recibe finalmente el trabajador?
Si después de décadas de cotización el resultado es un ingreso incapaz de cubrir alimentación, medicamentos, vivienda, servicios básicos y otras necesidades propias de la vejez, entonces existe una falla que ningún balance financiero puede ocultar.
La seguridad social fue concebida precisamente para proteger a las personas frente a contingencias que disminuyen su autonomía económica. La vejez es una de ellas. Una persona que ha trabajado durante treinta años no debería llegar al final de su vida laboral dependiendo obligatoriamente de sus hijos, de familiares o de ayudas ocasionales para sostenerse.
Una pensión no es una limosna.
Tampoco constituye una concesión graciosa del sistema.
Representa el resultado de una vida de trabajo y de aportes obligatorios realizados precisamente para construir una protección económica futura.
Aquí aparece uno de los mayores problemas del modelo vigente: el trabajador es propietario económico de los recursos, pero posee una capacidad limitada para decidir sobre la forma en que esos recursos son administrados y sobre el resultado previsional que finalmente recibirá.
En otras palabras, los dueños del dinero no controlan realmente el negocio construido alrededor de ese dinero.
La discusión adquirirá todavía mayor intensidad cuando lleguen las primeras cohortes relevantes de trabajadores que han desarrollado buena parte de su vida laboral bajo el régimen de capitalización individual. El año 2033 se proyecta como un punto especialmente sensible, porque entonces un número significativo de afiliados estará alcanzando edades y niveles de cotización que permitirán observar con mayor claridad el desempeño real del sistema.
Será el momento en que muchas proyecciones actuariales dejarán de ser simples cálculos técnicos.
Se convertirán en pensiones concretas.
Y entonces el debate cambiará inevitablemente.
Porque ya no se discutirá cuánto dinero existe en los fondos, sino cuánto recibe mensualmente quien pasó décadas financiándolos.
La reforma de la Ley núm. 87-01, por tanto, no debería limitarse a modificaciones administrativas o ajustes marginales. El país necesita discutir seriamente la suficiencia de las pensiones, la densidad de cotización, los mecanismos de solidaridad, las comisiones, los incentivos económicos de las administradoras y la distribución de los beneficios generados por el sistema.
También debemos superar una visión excesivamente financiera de la seguridad social.
Administrar eficientemente los fondos es necesario, pero no suficiente.
Puede existir un sistema financieramente sólido y socialmente insuficiente. Esa es precisamente la diferencia entre administrar recursos y garantizar derechos.
La rentabilidad del sistema debería tener una consecuencia visible en la vida de quienes lo financian.
Si las administradoras prosperan mientras los afiliados enfrentan incertidumbre respecto de su retiro, el contrato social implícito comienza a deteriorarse.
De ahí surge la desconfianza.
Y no puede pretenderse resolver esa desconfianza únicamente con campañas de comunicación institucional. Se necesitan resultados.
Una reforma verdaderamente centrada en el afiliado debería perseguir un objetivo elemental: que ningún trabajador que haya contribuido durante décadas termine condenado a una vejez de precariedad.
La seguridad social debe proteger cuando la capacidad productiva disminuye. Esa es su razón de existir.
El dinero de las pensiones no nace de las AFP.
Nace del salario, del esfuerzo y del sacrificio de los trabajadores.
Y cuando quienes administran esos recursos obtienen beneficios importantes mientras los verdaderos propietarios temen recibir pensiones insuficientes, resulta legítimo cuestionar la estructura del modelo.
Desde Contraflujo sostenemos que este debate no puede esperar hasta 2033.
Cuando miles de trabajadores comiencen a recibir pensiones incapaces de garantizar condiciones mínimas de vida, modificar el sistema será mucho más difícil y el daño ya estará consumado.
La reforma debe hacerse antes.
Porque un sistema previsional que enriquece a sus administradores pero empobrece a sus pensionados habrá fracasado en aquello que justificaba su existencia.
La seguridad social debe garantizar dignidad, no administrar pobreza.